A Prefeitura de Várzea Grande regulamentou os procedimentos para o cadastramento inicial e a alteração cadastral de possuidores de imóveis como sujeitos passivos do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU). A medida foi estabelecida pelo Decreto nº 92, publicado no Jornal Oficial dos Municípios nesta quarta-feira (30).
A regulamentação, elaborada pela Secretaria Municipal de Gestão Fazendária (Segefaz), estabelece critérios para que a situação cadastral dos imóveis corresponda à realidade de quem efetivamente exerce a posse, inclusive nos casos em que o imóvel permanece registrado em nome de terceiros no Cartório de Registro de Imóveis.
O decreto considera possuidor aquele que exerce, direta ou indiretamente, a posse, ocupação ou utilização econômica de imóvel urbano, desde que demonstrado vínculo material com o bem. Entre as situações previstas estão ocupação ou invasão com exercício efetivo da posse; promessa ou compromisso de compra e venda, quando o comprador estiver na posse do imóvel; posse decorrente de herança ou partilha; e cessão de posse.
A medida também estabelece que o cadastramento do possuidor poderá ocorrer mediante requerimento administrativo e apresentação de documentos que comprovem a situação. Entre os documentos previstos estão declaração de posse, requerimento de alteração cadastral, documento oficial com foto e CPF e, quando aplicável, documentos de pessoa jurídica e procuração.
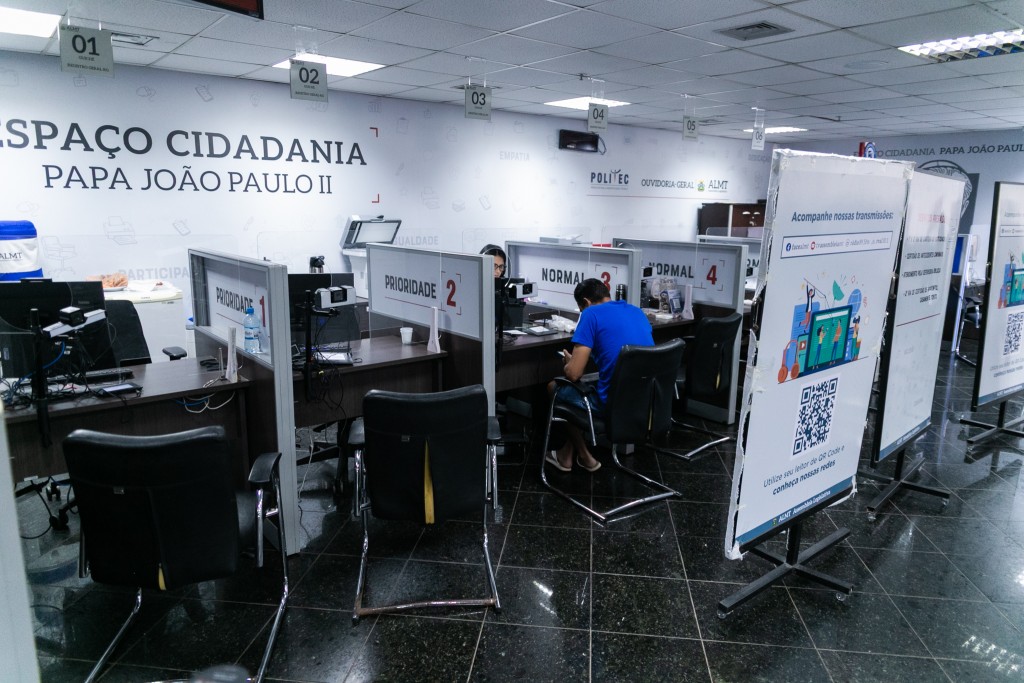
ALTERAÇÃO CADASTRAL – Para imóveis edificados, o decreto prevê, entre os documentos obrigatórios, matrícula atualizada nos casos de loteamentos regulares e comprovantes de ocupação, como os três últimos comprovantes de água ou energia em nome do possuidor.
Outros documentos poderão ser utilizados como elementos complementares para comprovar a posse, como termo de quitação, declaração de condomínio, fotografias do imóvel, croqui ou localização, formal de partilha, inventário, decisão judicial, declaração de confrontantes e ata notarial.
Nos terrenos não edificados, será admitida a alteração cadastral mediante demonstração da cadeia possessória, inclusive por meio da apresentação de contratos de compra e venda.
A alteração cadastral também poderá ocorrer de ofício pela Administração Tributária ou a partir de informações encaminhadas por cartórios, loteadoras, condomínios, órgãos públicos e entidades envolvidas em processos de regularização fundiária.
Após o cadastramento, o IPTU poderá ser lançado em nome do possuidor cadastrado, independentemente de o imóvel estar registrado no Cartório de Registro de Imóveis em nome de terceiro.
O decreto estabelece ainda que o cadastramento do possuidor não impede que o Município eleja o proprietário registral ou outro responsável tributário previsto na legislação como sujeito passivo da obrigação tributária, conforme o caso concreto e as normas aplicáveis.
“A regulamentação contempla situações como imóveis em ocupação irregular, imóveis cuja posse tenha sido transferida por instrumento que ainda não foi levado a registro e imóveis adquiridos por herança cuja posse já seja exercida pelos herdeiros, mesmo com inventário ainda pendente”, explica a secretária de Gestão Fazendária, Lucineia Ribeiro.
O decreto também regulamenta os procedimentos para revisão de áreas edificadas. Nos imóveis que já possuem habite-se e tiveram a área retificada de ofício pela Prefeitura, o contribuinte que discordar da metragem deverá apresentar documentação técnica, como planta baixa atualizada, memorial descritivo, quando exigido, ART ou RRT e documento emitido por profissional habilitado.
Conforme a publicação, a Administração Tributária poderá ainda realizar vistoria, diligência fiscal, levantamento fotográfico, georreferenciamento ou medição técnica para verificar as informações apresentadas.
O cadastramento do possuidor e o lançamento do IPTU deverão ser precedidos de processo administrativo fiscal, com documentação comprobatória, decisão fundamentada da autoridade competente e comprovação da notificação do sujeito passivo, assegurados o contraditório e a ampla defesa.
Os processos de alteração cadastral que já estavam em tramitação na Segefaz na data da publicação do decreto deverão ser reanalisados conforme as novas regras. O texto determina ainda a revisão de ofício de eventuais indeferimentos que tenham sido fundamentados exclusivamente na ausência de registro cartorial do instrumento de compra e venda.
Galeria de Fotos (3 fotos)